
Cobertura de seguro por reflujo de alcantarillado, explicada
La mayoría de las pólizas estándar excluyen daños por reflujo de alcantarillado. Qué significa la exclusión, qué cubren los endosos y la documentación que fortalece un reclamo.
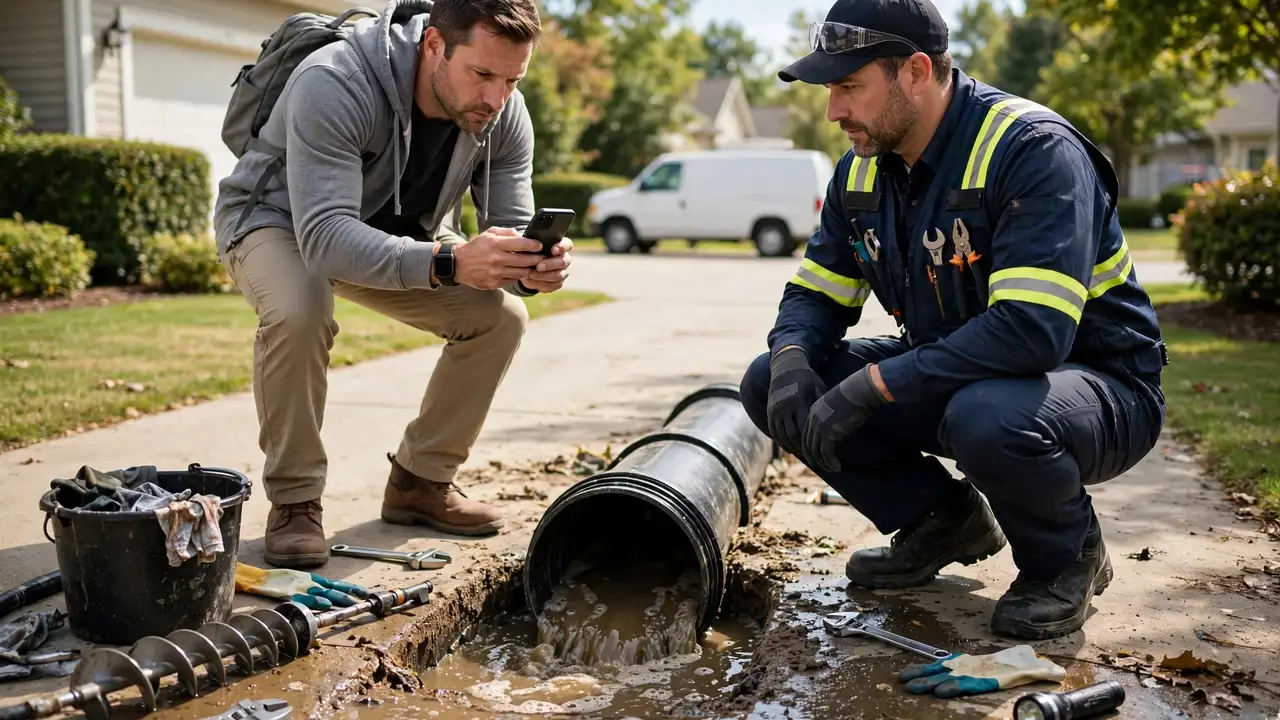
En resumen: Después de que la cuadrilla se retira y la línea vuelve a fluir, surge una segunda pregunta: ¿quién paga el piso arruinado, el yeso dañado, la limpieza? Muchos dueños en Cerritos descubren en ese momento — el peor momento posible — que su póliza estándar de vivienda excluye los daños por reflujo de alcantarillado. La
Después de que la cuadrilla se retira y la línea vuelve a fluir, surge una segunda pregunta: ¿quién paga el piso arruinado, el yeso dañado, la limpieza? Muchos dueños en Cerritos descubren en ese momento — el peor momento posible — que su póliza estándar de vivienda excluye los daños por reflujo de alcantarillado. La exclusión es común, la sorpresa es común, y ambas se evitan con el endoso correcto comprado antes de que ocurra algo.
Esta guía explica cómo funciona la cobertura por reflujo de alcantarillado: qué excluyen las pólizas estándar, qué agrega normalmente un endoso de respaldo de agua o alcantarillado, y los hábitos de documentación que hacen que un reclamo avance sin problemas. Es educativa, no asesoría de seguros — el lenguaje de las pólizas varía por aseguradora, así que verifique todo con su propia página de declaraciones. Para el lado de la reparación, vea nuestra guía de reparación de emergencia de alcantarillado.
La exclusión estándar: lo que el «daño por agua» no cubre
Las pólizas de vivienda sí cubren muchos tipos de daño por agua — un tubo de suministro roto dentro de la pared, lluvia entrando por un techo dañado por el viento — pero trazan una línea firme ante el agua que sube por alcantarillas o drenajes. La exclusión estándar normalmente niega cobertura por daños causados por agua que regresa de un alcantarillado, drenaje o sumidero, sin importar qué causó el reflujo. Un lateral de barro obstruido de raíces, un dique de grasa, infiltración durante una tormenta de río atmosférico: la causa puede ser cualquiera, y la exclusión igual aplica.
Las aseguradoras lo excluyen por una razón estructural, no personal. Los reflujos de alcantarillado son un riesgo correlacionado: cuando una gran tormenta satura la cuenca de Los Ángeles, cientos de laterales viejos pueden fallar en la misma semana, que es justo el tipo de pérdida concentrada que las aseguradoras sacan de la póliza base. La exclusión no es un juicio sobre su mantenimiento — es matemática de suscripción. Saberlo antes de una pérdida es lo que le permite comprar el endoso que llena el vacío.
El endoso de respaldo: qué agrega normalmente
El endoso de respaldo de agua o alcantarillado — a veces llamado cobertura de reflujo de alcantarillas y drenajes — es un complemento opcional que cubre daños a su propiedad por agua que regresa por alcantarillas, drenajes o sistemas relacionados. Generalmente aplica a las consecuencias dentro de la casa: pisos y yesos arruinados, pertenencias dañadas, el costo de limpieza y desinfección. Los endosos tienen su propio sublímite de cobertura, separado del límite de la vivienda, así que lea la página de declaraciones para saber dónde está ese techo.
Dos limitaciones sorprenden a la gente. Primero, el endoso normalmente cubre el daño resultante, no la reparación del tubo fallado en sí — despejar raíces o reemplazar el lateral suele seguir siendo gasto del dueño. Segundo, no cubre inundaciones desde fuera de la casa; el agua de inundación superficial es un riesgo separado que maneja el seguro contra inundaciones, no un endoso de respaldo. Si su propiedad está en un punto bajo que se encharca durante tormentas, entienda qué riesgo cubre cada póliza antes de necesitar cualquiera.
Lo que las aseguradoras quieren ver: documentación
Los reclamos avanzan sin problemas cuando el rastro documental está completo, y un reflujo de alcantarillado le da una lista corta de evidencia que reunir. Fotografíe y grabe el daño al descubrirlo — antes de limpiar, si es seguro — mostrando las líneas de agua en las paredes, los pisos afectados y las pertenencias dañadas. Guarde cada factura: la de la limpieza de emergencia del alcantarillado o reparación, la de remediación de daños por agua, los recibos de todo lo que reemplace. Si el técnico grabó imágenes de cámara mostrando la causa — masas de raíces, una sección colapsada — guarde una copia; establece que la pérdida vino del lateral y no de negligencia.
Los registros de mantenimiento también ayudan. Una aseguradora que revisa un reclamo de reflujo valora más a un dueño que puede mostrar inspecciones y limpiezas periódicas que a uno sin historial — respalda la versión de que el reflujo fue repentino y accidental en lugar del resultado de años de descuido. Esta es una razón más para guardar las imágenes y los reportes de servicio de cada visita en un solo archivo, como ya hacen las propiedades comerciales.
Pasos a seguir cuando ocurre un reflujo
Mitigue primero. Deje de usar agua — cada aparato que usa suma al reflujo — y mantenga a la familia fuera del área afectada. Luego documente: fotos y video antes de mover o limpiar nada, una nota escrita con fecha, hora y lo que observó. Llame al servicio de emergencia para detener el flujo y despejar la línea; la factura del servicio se vuelve parte de su archivo de reclamo. Avise a su aseguradora pronto — la mayoría de las pólizas exigen reporte oportuno, y esperar semanas debilita cualquier reclamo.
No deseche pisos, yesos o pertenencias dañadas antes de que el ajustador las vea; fotografíe todo y luego pregunte al ajustador qué puede irse. Si paga remediación de emergencia de su bolsillo antes de la aprobación, guarde recibos detallados — las medidas razonables de emergencia generalmente son reembolsables, pero el gasto sin documentar invita disputas. Y obtenga la causa por escrito: un reporte de servicio indicando lo que mostró la cámara (raíces, colapso, grasa) conecta el daño con un riesgo cubierto bajo su endoso.
Inquilinos, dueños y condominios: quién cubre qué
La cobertura se divide según la propiedad. La póliza de un inquilino cubre sus pertenencias — y los inquilinos normalmente pueden agregarle un endoso de respaldo — pero no la estructura; la póliza del dueño cubre el edificio, incluido el daño a pisos y paredes por un reflujo, si el dueño tiene el endoso. Cuando un reflujo daña ambas cosas, dos reclamos pueden correr en paralelo, por eso dueños e inquilinos deben saber qué incluye su propia póliza antes de que una pérdida obligue la pregunta.
Los condominios agregan una tercera capa. La póliza maestra de la asociación normalmente cubre áreas comunes y a veces la estructura original, mientras la póliza HO-6 del dueño cubre acabados interiores y pertenencias — y el lateral que sirve a una sola unidad puede ser responsabilidad del dueño mientras las líneas compartidas pertenecen a la asociación. Una inspección con cámara que mapea qué línea sirve a qué unidad resuelve estas preguntas con evidencia en lugar de discusiones. Sea cual sea su situación, el principio es el mismo: lea la póliza antes del reflujo, no después.
Preguntas frecuentes
¿Mi póliza estándar de vivienda cubre el reflujo de alcantarillado?
Normalmente no. La mayoría de las pólizas estándar excluyen daños por agua que regresa por alcantarillas o drenajes. La cobertura normalmente requiere un endoso opcional de respaldo de agua o alcantarillado agregado antes de la pérdida. Revise su página de declaraciones — la exclusión y cualquier endoso estarán detallados ahí.
¿El endoso pagará la reparación del tubo roto en sí?
Normalmente no. El endoso de respaldo cubre el daño resultante dentro de la casa — pisos, yesos, pertenencias, limpieza — no la reparación o reemplazo del lateral fallado. Arreglar el tubo generalmente es gasto del dueño, una pregunta de presupuesto separada del reclamo de seguro.
¿Qué pasa si el reflujo vino de la red municipal y no de mi lateral?
Esa es una situación distinta: el daño por una falla de la red municipal puede sustentar un reclamo contra el municipio en lugar de su póliza de vivienda. Igual necesitará documentación — fotos, reportes de servicio e imágenes de cámara que ubiquen el problema — así que reúna la misma evidencia de cualquier forma.
¿Cómo documento un reflujo para un reclamo?
Fotografíe y grabe todo antes de limpiar, conserve los materiales dañados hasta que el ajustador los vea, guarde cada factura y recibo, y conserve las imágenes de cámara del técnico y el reporte escrito de servicio que muestre la causa. Reporte el reclamo pronto; la mayoría de las pólizas exigen aviso oportuno.
¿Puedo agregar el endoso después de que ocurra un reflujo?
Puede agregarlo en cualquier momento, pero no cubrirá una pérdida que ya ocurrió — el seguro cubre riesgo futuro, no daño pasado. El momento ideal para agregarlo es antes de necesitarlo, sobre todo si su lateral es de barro o hierro fundido viejo con historial de intrusión de raíces.
Los problemas de alcantarillado no esperan. Usted tampoco debería.
Llame ahora y hable con un especialista local en líneas de alcantarillado que atiende Cerritos, CA y los suburbios del noroeste cercanos — 24/7.
(833) 713-2101Llamada gratuita · Sin compromiso · Línea de emergencia 24/7